За одну и ту же покупку сегодня можно заплатить по-разному: передать продавцу банкноты, приложить карту к терминалу, воспользоваться банковским приложением или рассчитаться цифровыми рублями. Для покупателя итог один — покупка оплачена. Но сами деньги и порядок расчёта в этих случаях устроены по-разному. Чтобы разобраться в отличиях, достаточно понять три вещи: где учитываются средства, кто проводит операцию и как владелец получает доступ к своим деньгам.

Что происходит, когда мы платим наличными.
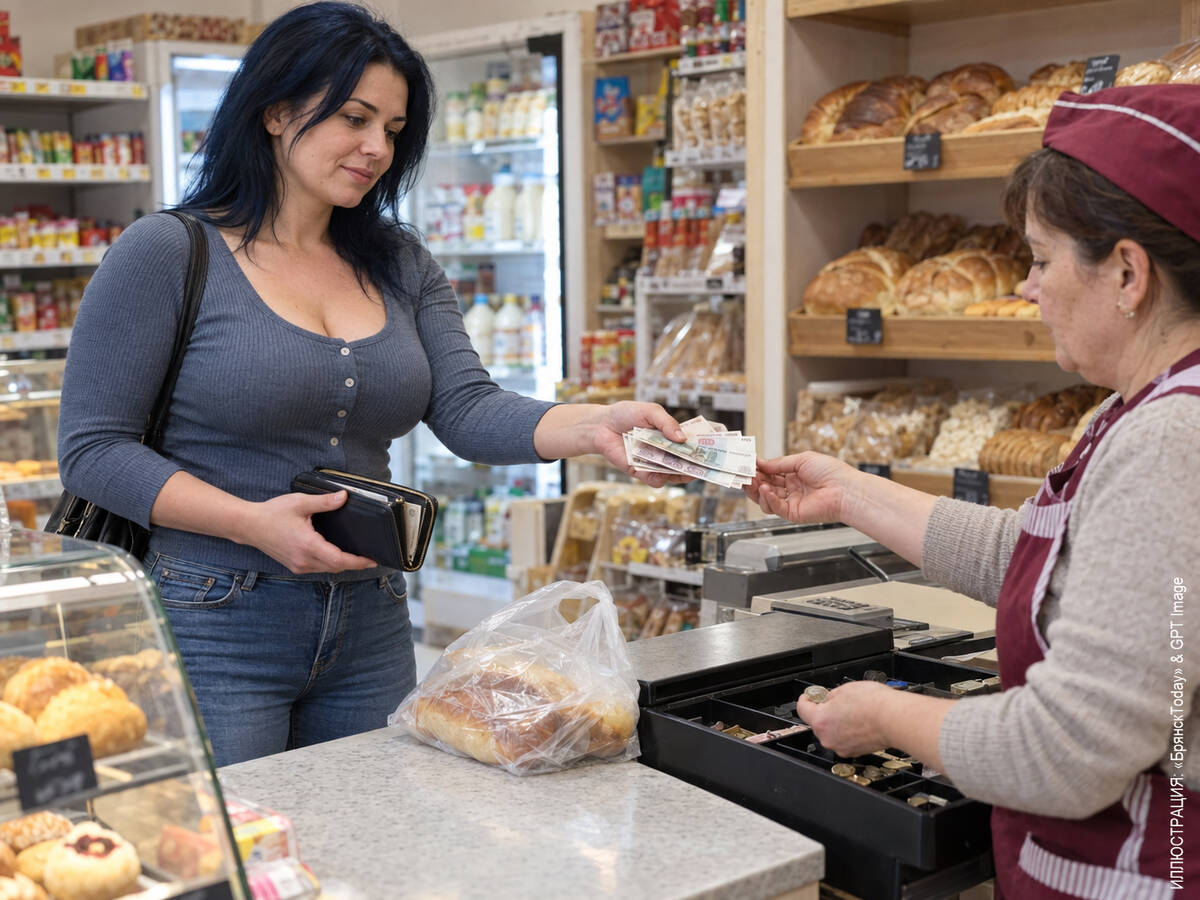
С наличными всё наиболее наглядно. Банкноты и монеты находятся непосредственно у человека: в кошельке, кармане или дома. Во время покупки он передаёт их продавцу, после чего деньги оказываются у нового владельца.
Для такой операции покупателю не нужен банковский счёт. Коммерческий банк тоже не участвует в каждом отдельном расчёте. Если человек передаёт кассиру тысячу рублей, никакого распоряжения банку в этот момент не отправляется.
У наличных есть важное практическое преимущество: ими можно расплатиться без банковского приложения, смартфона и подключения самого покупателя к интернету. Для обычной передачи денег достаточно иметь нужную сумму при себе.
Есть и очевидные ограничения. Купюры нужно хранить и переносить, их можно потерять или повредить. Передать наличные человеку в другом городе напрямую тоже не получится: для дистанционного перевода потребуется банк, платёжный сервис или другой посредник.
Магазин после получения выручки может оставить часть денег в кассе, использовать их для предусмотренных законом расчётов или передать в банк. Для покупателя принцип от этого не меняется: при оплате наличными деньги физически переходят от одного участника расчёта к другому.
Где находятся «деньги на карте» и зачем нужен банк.
Фраза «деньги лежат на карте» удобна в быту, но устроено всё иначе. Если речь идёт об обычной дебетовой карте, средства учитываются на банковском счёте, а карта позволяет распоряжаться ими при оплате и в других операциях.
Поэтому перевыпуск карты не означает переноса денег с одного куска пластика на другой. Счёт в банке сохраняется, а клиент получает новую карту, связанную с ним.
Когда покупатель прикладывает карту к терминалу, начинается электронная обработка платежа. Терминал передаёт необходимые сведения, запрос проходит через платёжную инфраструктуру, банк проверяет возможность провести операцию и подтверждает или отклоняет её. Если платёж одобрен, сумма списывается со счёта покупателя, а дальнейшие расчёты с банком продавца проходят по правилам платёжной системы.
Весь процесс обычно занимает несколько секунд, поэтому со стороны выглядит очень просто. Но в отличие от наличного расчёта здесь уже задействованы банк, платёжная инфраструктура и электронный обмен данными.
При этом пластиковая карта давно перестала быть единственным способом доступа к банковскому счёту. Деньгами можно распоряжаться через мобильное приложение, переводить их по номеру телефона, оплачивать покупки по QR-коду и использовать другие способы, которые поддерживает банк.
Поэтому правильнее говорить не о «деньгах на карте», а о деньгах на банковском счёте. Карта — лишь один из инструментов, с помощью которых владелец счёта ими распоряжается.
Чем цифровой рубль отличается от денег на банковском счёте.
Цифровой рубль добавляет к наличным и привычным безналичным деньгам ещё одну форму российского рубля. Его выпускает Банк России, а цифровые рубли учитываются на специальных счетах, открытых на платформе Банка России.
Для пользователя это не означает появления отдельного банковского приложения Банка России. Доступ к счёту цифрового рубля предоставляют банки, подключённые к платформе. Через их приложения можно открыть такой счёт, переводить средства и оплачивать товары и услуги.
Здесь и находится главное отличие от привычного банковского счёта. Безналичные средства клиента учитываются коммерческим банком. Цифровые рубли учитываются на платформе Банка России, а коммерческий банк предоставляет клиенту доступ к операциям с ними. Подробнее о том, как устроен цифровой рубль, как открыть счёт и проводить операции, можно прочитать здесь.
При этом стоимость денег не меняется. Один цифровой рубль эквивалентен одному наличному и одному безналичному рублю. У цифровой формы нет отдельного курса: это та же российская денежная единица.
Пополнить счёт цифрового рубля можно переводом средств с банковского счёта. В обратную сторону работает такой же принцип: цифровые рубли переводятся на обычный банковский счёт, после чего при необходимости наличные можно снять привычным способом.
Цифровыми рублями можно переводить деньги другим людям, оплачивать товары и услуги по QR-коду и проводить платежи в интернете. Для граждан операции с цифровыми рублями проводятся через приложения банков — участников платформы.
Иногда цифровой рубль сравнивают с криптовалютами из-за самого слова «цифровой». По устройству это разные системы. Цифровой рубль выпускает Банк России, его стоимость равна обычному рублю, а операции проходят на специальной государственной платформе. У криптовалют другие принципы выпуска и обращения, а их цена может меняться относительно рубля.
Почему разные формы денег могут существовать одновременно.
Появление нового способа расчётов обычно расширяет выбор. Банковские карты получили массовое распространение, но наличные продолжили использоваться. Затем появились быстрые переводы, мобильные приложения и оплата по QR-коду, при этом карты тоже никуда не исчезли.
Причина проста: разные способы подходят для разных ситуаций. Наличными удобно рассчитаться без банковского приложения. Банковский счёт используется для получения зарплаты, переводов, оплаты товаров, регулярных платежей и множества других операций. Цифровой рубль предлагает ещё один способ хранить и переводить рубли в цифровой форме.
При этом важно разделять форму денег и способ оплаты. Банковская карта, смартфон или QR-код сами по себе не являются отдельными видами денег. Это инструменты, с помощью которых человек распоряжается средствами. Поэтому, например, оплата пластиковой картой и оплата телефоном могут в итоге происходить с одного и того же банковского счёта.
Чтобы быстро разобраться в различиях, достаточно сравнить три формы рубля:
- наличные рубли существуют в виде банкнот и монет и физически находятся у владельца;
- безналичные рубли учитываются на банковских счетах, а распоряжаться ими можно через карту, приложение и другие банковские инструменты;
- цифровые рубли учитываются на счёте цифрового рубля на платформе Банка России, а доступ к операциям пользователь получает через банк — участник платформы.
Для покупателя граница между этими вариантами иногда почти незаметна. При оплате картой, телефоном или цифровыми рублями достаточно выполнить несколько привычных действий и подтвердить операцию. Однако с точки зрения финансовой системы разница существенна: средства учитываются в разных местах и обслуживаются по разным правилам.
Во всех трёх случаях рубль сохраняет одну и ту же стоимость. Меняются форма денег, способ их учёта и механизм доступа к ним.
Понимание этой разницы помогает проще воспринимать новые финансовые технологии. Когда появляется очередной способ оплаты, полезно сначала выяснить, какими деньгами проводится расчёт, где они учитываются и кто отвечает за проведение операции. После этого становится намного понятнее, что именно изменилось для пользователя, а что осталось прежним.
Материал подготовлен проектом MaxProsto.ru
Автор: Евгений Инсайт