Главной темой для жилищной отрасли остаётся ужесточение условий выдачи льготной семейной ипотеки. Думаю, уже с октября-ноября этого года увидим ещё большее перетекание покупателей на рынок вторичного жилья. Да, разница между льготной и коммерческой ипотекой всё ещё серьёзная — 12% и 18% по кредитам. Но она нивелируется меньшей стоимостью вторички, а также существенной экономией на ремонте (на ремонт в новостройке может быть потрачено 2–5 млн руб.). Ещё существенный плюс вторички перед новостройками — более широкий выбор вариантов квартир: района и микрорайона, типа дома, этажности. Для многих покупателей вторички значим и такой вариант, как наличие балкона — новостройки, как известно, сейчас сдаются без балкона.
Также льготная семейная ипотека сейчас выдаётся только на 15 лет, тогда как на вторичном рынке по-прежнему действует вариант срока ипотеки на 20–30 лет — это уменьшит ежемесячный платёж.
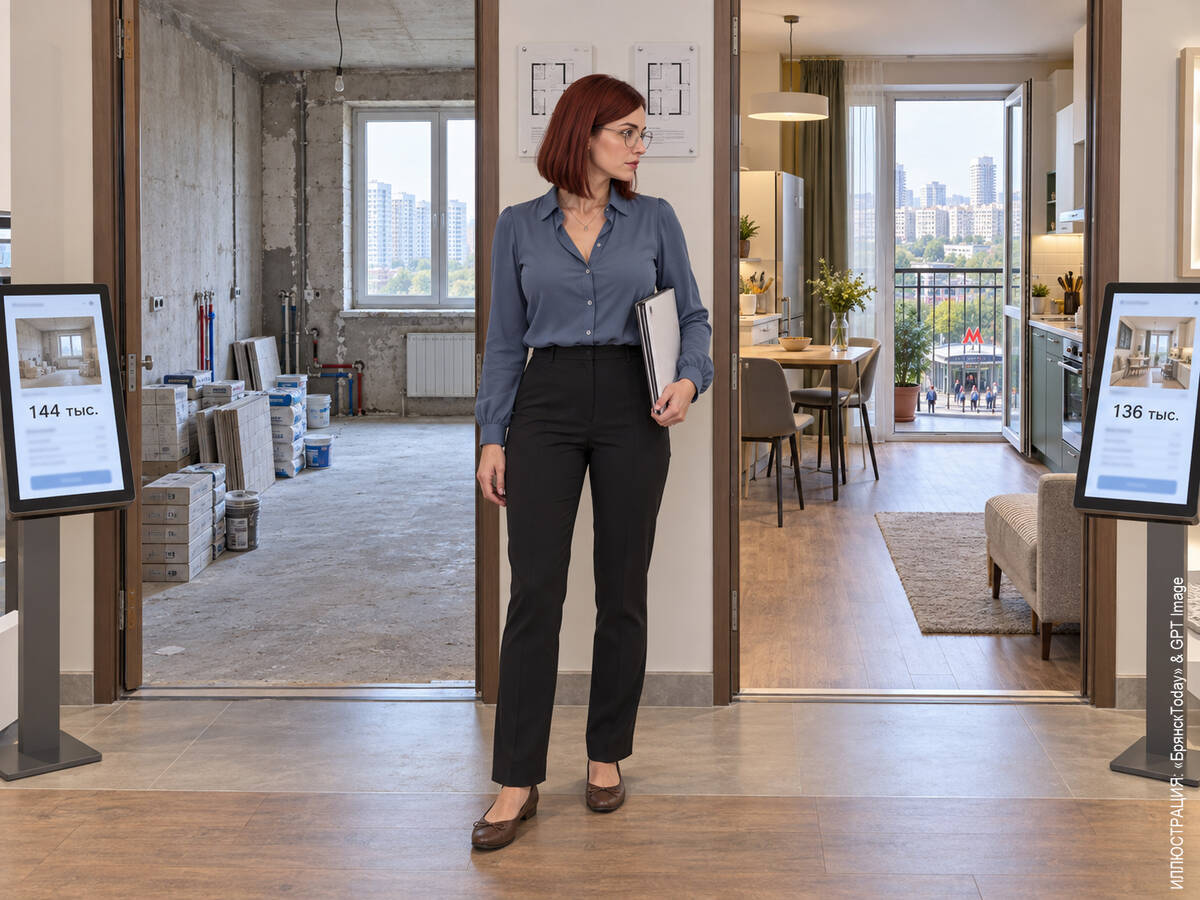
Недавно я подсчитывал условия льготной семейной ипотеки для квартиры стоимостью 18 млн при первоначальном взносе 6 млн руб. За такую стоимость у нас выходила новостройка в Новой Москве площадью 38–40 кв. м. По новым условиям ежемесячная плата будет 144 тыс. руб.
Для коммерческой ипотеки я взял вторичную квартиру стоимостью 15 млн руб. Первоначальный взнос тот же — 6 млн руб. Кредит на 25 лет, проценты по коммерческому кредиту — 18%.
В итоге ежемесячный платёж по льготной семейной и по коммерческой ипотеке фактически один и тот же — 144 тыс. и 136 тыс. руб.
Квартиру за 15 млн руб. на вторичке можно найти той же площади, как за 18 млн руб. на рынке новостроек, — 38–40 кв. м, только расположена она будет уже внутри МКАД, а не в Новой Москве, и уже с ремонтом.
Как пример — легко нашёл такой вариант у метро «Черкизовская», это ещё и двушка.

То есть по качественным условиям льготная семейная ипотека сейчас сравнялась с коммерческой ипотекой на вторичке. Откровенно говоря, при новых условиях для семей с одним ребёнком (в большинстве случаев и для семей с двумя детьми) пропадает весь смысл брать льготную ипотеку. Выгода по новым льготным условиям есть только у семей с тремя и более детьми. Но в этой страте другая проблема: 60–80% таких семей просто никогда не получат кредит и по новым условиям семейной ипотеки: не смогут накопить первоначальный взнос (максимум бедности у нас приходится на многодетных), а если и пройдут этот этап, то большинству таких семей банки откажут в кредите из-за недостаточности дохода или высокой кредитной нагрузки.